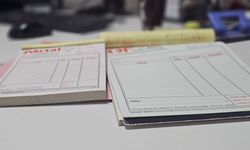

Kocaeli 1. Vergi Mahkemesi, sahte fatura kullandığı gerekçesiyle bir şirkete kesilen özel usulsüzlük cezasını kaldırdı. Mahkeme, 30 Eylül 2026 tarihli kararında cezanın dayandığı Vergi Usul Kanunu’nun (VUK) 353/1. maddesinin bu fiili kapsamadığına hükmetti. Karara karşı istinaf yolu açık.
Dava konusu
Mahkeme, 2021 yılına ilişkin bazı mal alışlarının sahte faturalarla belgelendirildiği gerekçesiyle bir şirket adına kesilen özel usulsüzlük cezasını kaldırdı.
Mahkeme kanuni dayanağa dikkat çekti
Kocaeli 1. Vergi Mahkemesi'nin 30 Eylül 2026 tarihli kararında, davacı şirket hakkında Vergi Usul Kanunu'nun 353/1. maddesi kapsamında uygulanan özel usulsüzlük cezası ele alındı.
Mahkeme, sahte veya muhteviyatı itibarıyla yanıltıcı faturayla bir harcamanın belgelendirilmesi fiilinin, VUK'un 353/1. maddesinde özel usulsüzlük cezası uygulanmasını gerektiren fiiller arasında açıkça sayılmadığı değerlendirmesinde bulundu.
Bu nedenle mahkeme, isnat edilen fiil ile uygulanan ceza hükmü arasında kanuni uygunluk bulunmadığı sonucuna vararak kesilen özel usulsüzlük cezasının kaldırılmasına karar verdi.
“Kanunsuz suç ve ceza olmaz” ilkesi
Vergi idaresinin bir işlemi vergisel açıdan eleştiri konusu yapabilmesi, söz konusu işlem nedeniyle kanunda açıkça öngörülmeyen bir cezanın uygulanabileceği anlamına gelmiyor. Vergi cezalarının uygulanabilmesi için; fiilin kanunda açıkça tanımlanması, isnat edilen fiil ile ceza maddesinin örtüşmesi ve ceza hükümlerinin kıyas yoluyla genişletilmemesi gerekiyor.
Sahte fatura suçu nedir?
Vergi Usul Kanunu’nun 359. maddesinde düzenlenen sahte belge suçu, gerçekte herhangi bir mal veya hizmet alım-satımı olmadığı halde böyle bir işlem gerçekleşmiş gibi fatura düzenlenmesi ya da düzenlenen sahte faturanın bilerek kullanılması durumunda gündeme geliyor.
Kanunda sahte belge, “gerçek bir muamele veya durum olmadığı halde bunlar varmış gibi düzenlenen belge” olarak tanımlanıyor. Bu kapsamda sahte fatura düzenlemek ile sahte faturayı bilerek kullanmak ayrı fiiller olarak değerlendiriliyor.
Sahte fatura kullanıldığı iddiasının ceza doğurabilmesi için ise belgenin sahte olduğunun bilinmesi gibi unsurların somut olay kapsamında değerlendirilmesi gerekiyor.